
高增长、低ARPU?洞察东南亚短剧应用市场的下一关键阶段
如果说过去几年短剧完成了从中国到全球的扩张,那么2026年,东南亚正在成为这条增长曲线上最陡的一段。
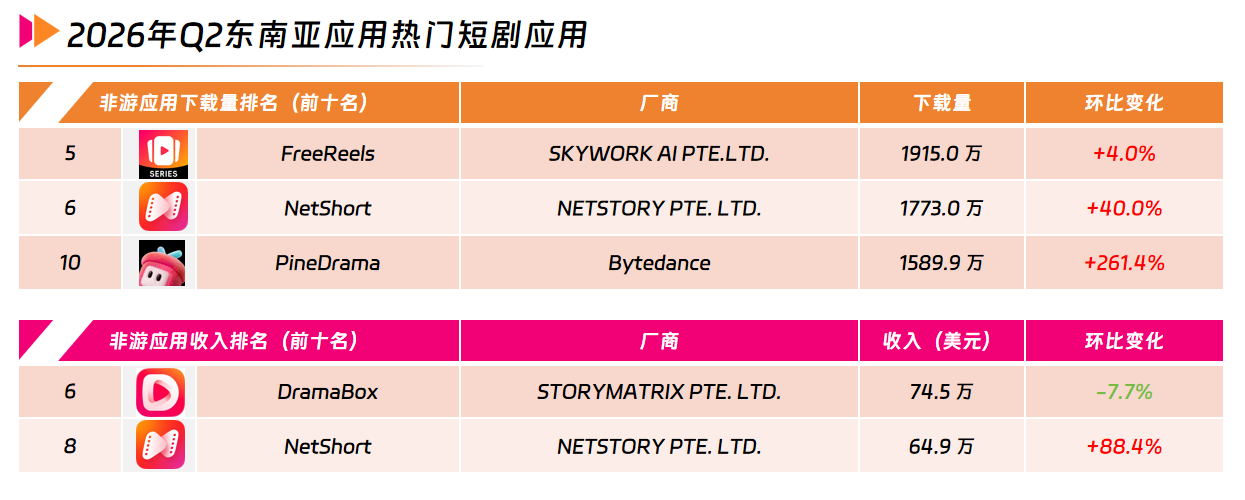
这里的"陡",有数据为证:东南亚平均每20次移动应用下载,就有1次来自短剧。在 Q2 季度,东南亚短剧的渗透还在加速——下载量前10应用中,短剧已占3席。应用收入前10中,短剧同样拿下两席。
数据来源:点点数据
获客与付费两条曲线同时跑通,说明短剧在东南亚已不再只是"内容风口",而是一门正在蜕变成型的"长线生意"。
面对东南亚差异、复杂的市场背景,短剧这轮增长究竟有多大?头部玩家是谁?接下来,我们从市场规模、买量趋势等维度,拆解东南亚这场加速中的增长浪潮。
一、东南亚短剧市场大盘洞察
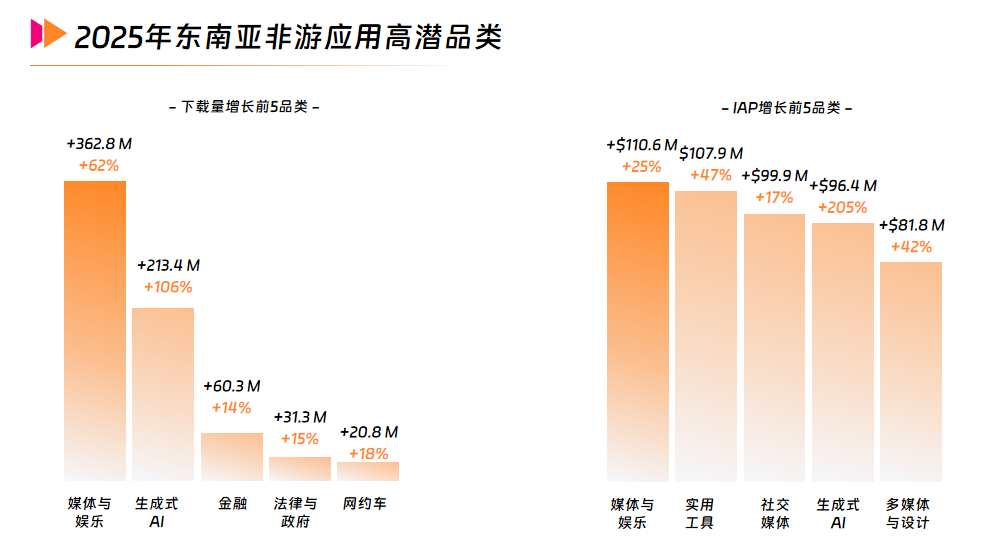
从2025年东南亚非游应用品类表现来看,媒体与娱乐是最值得关注的增长赛道之一。
下载端,媒体与娱乐位列高增长品类前列,新增下载规模达到3.6亿次,同比增幅62%;收入端同样实现增长,IAP 收入增加1.1亿美元,同比增长25%。这也反映出东南亚用户对于线上娱乐内容的需求正在持续释放,而短剧正是这一趋势下快速崛起的典型应用形态。
数据来源:Sensor Tower
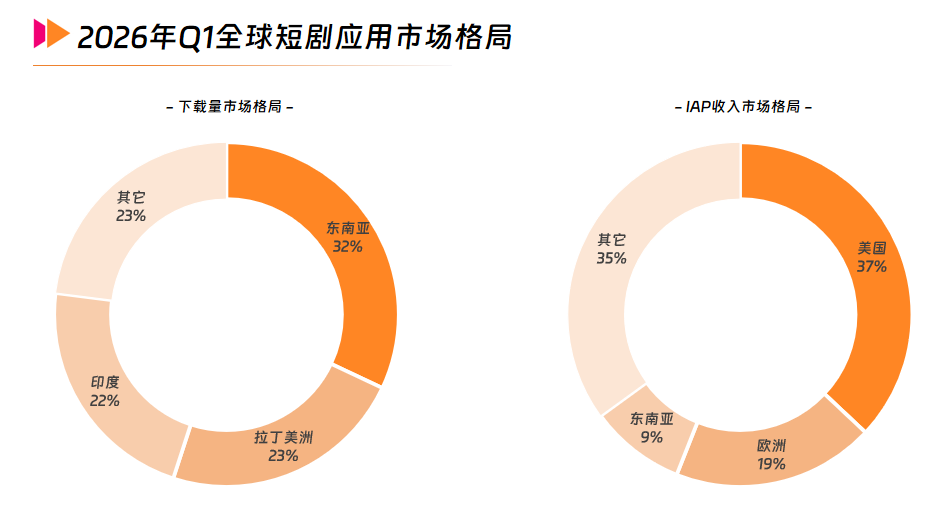
在全球视角来看,2026年 Q1,东南亚已经成为全球短剧应用下载规模最大的区域,占全球下载量32%,高于拉丁美洲、印度等主要市场。
然而,在 IAP 收入市场格局中呈现出截然不同的二元结构:美国市场凭借37%的绝对优势垄断全球最强付费能力,欧洲贡献19%,而东南亚的收入占比仅为9%。
数据来源:Sensor Tower
从增量市场来看,全球短剧市场正在形成明显的“新兴市场扩张、成熟市场趋稳”格局。东南亚、拉丁美洲和印度仍处于较强的用户扩张阶段,其中部分市场下载增幅达到较高水平;相比之下,美国、欧洲等成熟市场的增长相对有限,甚至出现负增长。
收入端同样体现出市场发展阶段的差异。美国仍然拥有较高的 IAP 收入规模,但增长压力开始显现;东南亚则在保持较大用户增长空间的同时,商业化规模仍相对有限,如何提升单用户价值和付费渗透率仍是厂商亟待攻坚的课题。
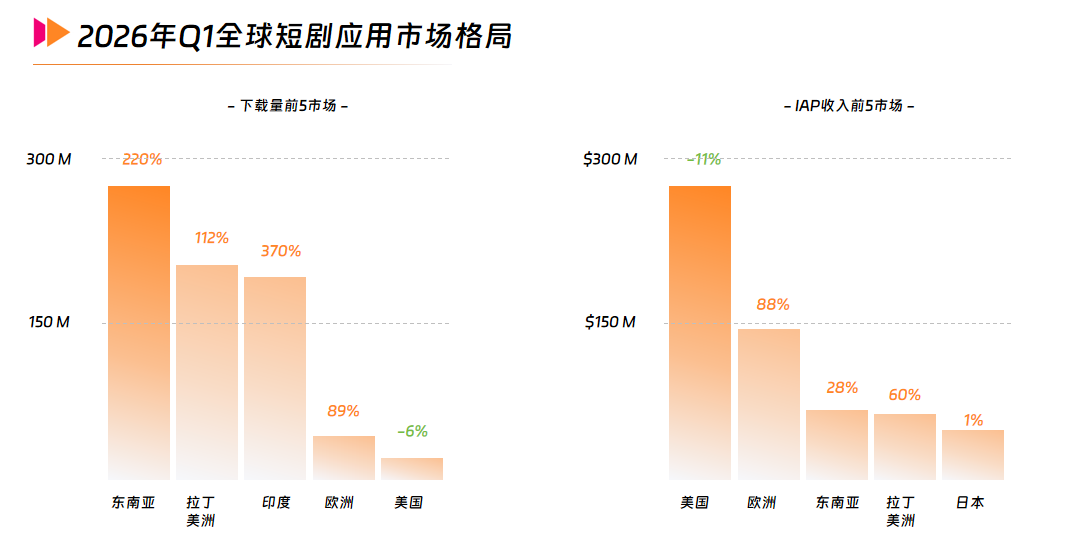
数据来源:Sensor Tower
二、东南亚短剧应用营销洞察
在营销端,北美和欧洲凭借高客单价依然是广告主密集布局的高地,但短剧广告占总广告数比重分别高达53.6%和67.2%,竞争趋于白热化。
相比之下,东南亚市场的广告主规模位居中游,短剧广告占比为34.1%,整体投放生态健康且尚未过度饱和。对于出海厂商而言,东南亚在保持较高买量性价比的同时,仍具备广阔的投放增量空间,是平衡 ROI 与规模化的优选战略区域。
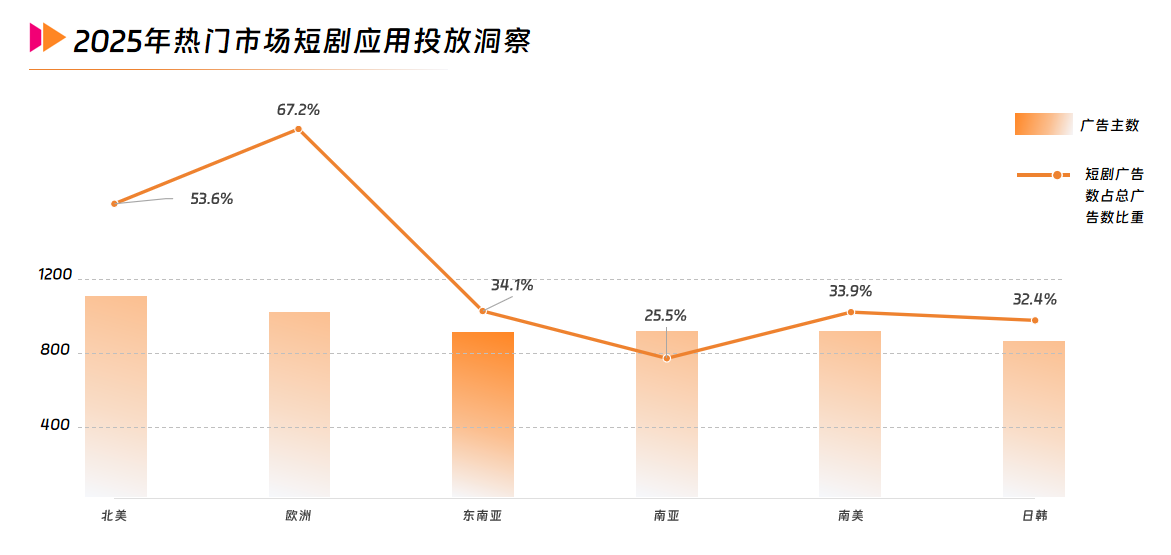
数据来源:广大大
2025年,东南亚市场的短剧广告投放呈现出非常明显的增长趋势。
从趋势曲线来看,新广告素材量全年呈稳步阶梯式上升,并在下半年,尤其是10月至12月迎来井喷,12月单月新素材量飙升至134.8万,旧素材也同步增至25.8万,新旧素材比扩大至5:1。用户对剧情素材的审美疲劳加快,逼迫厂商必须保持高频的素材更新与内容迭代频次。
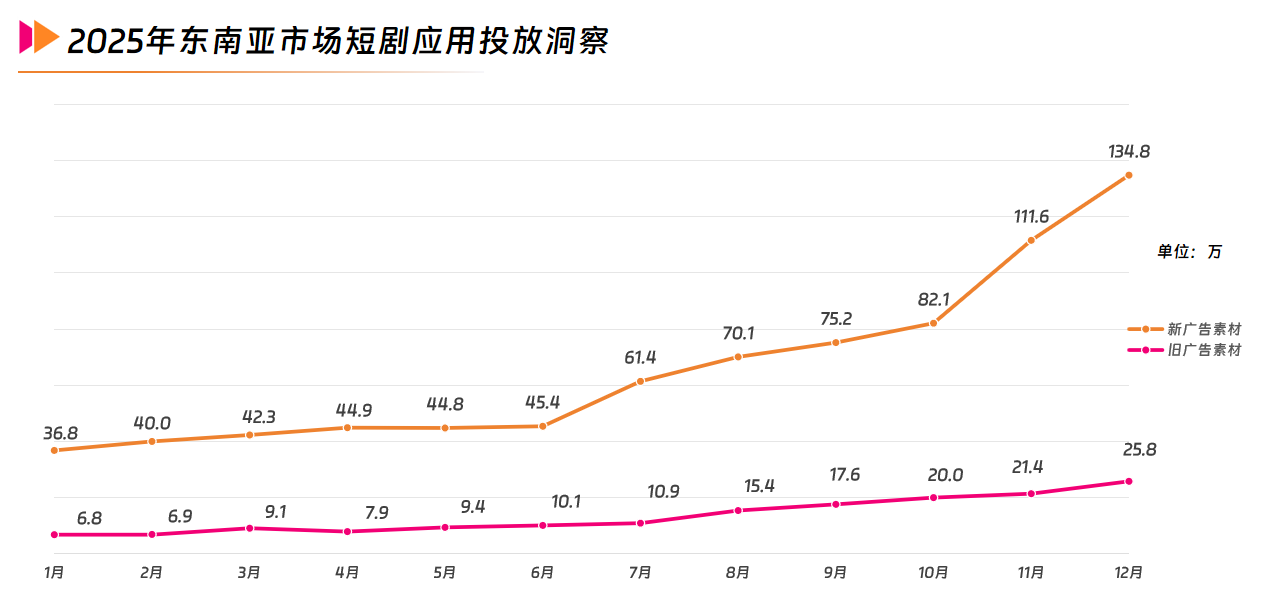
数据来源:DataEye
获客成本上,东南亚仍是目前全球范围内最具成本效益的流量洼地。其 CPI 仅为0.48美元、CPM 为0.85美元,处于极低的获客水位线。
与之形成鲜明对比的是,美国市场的 CPI 和 CPM 分别高达8.87美元与8.55美元,日本市场则分别为3.39美元和2.79美元。较低的 CPI 意味着平台可以用相对可控的成本获取大量用户,但低获客成本并不必然等于高 ROI。
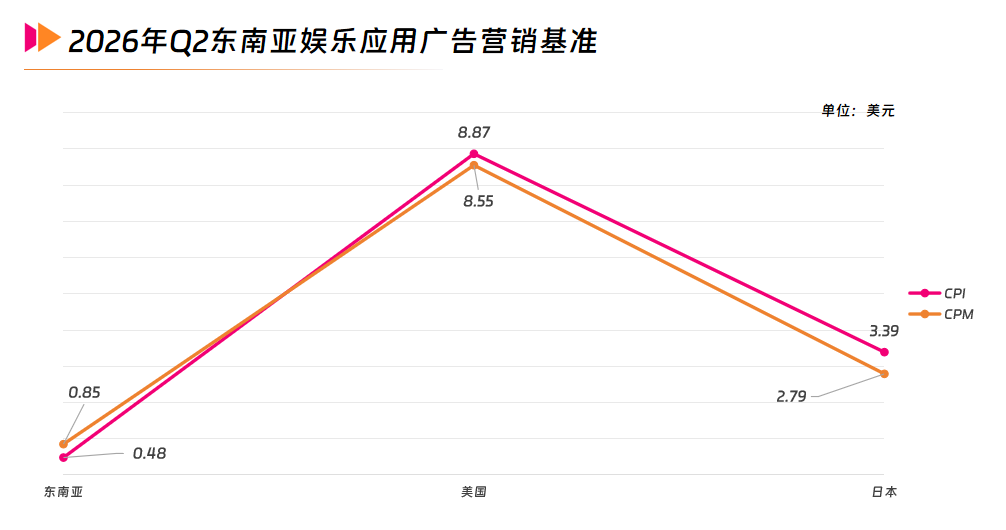
数据来源:Singular
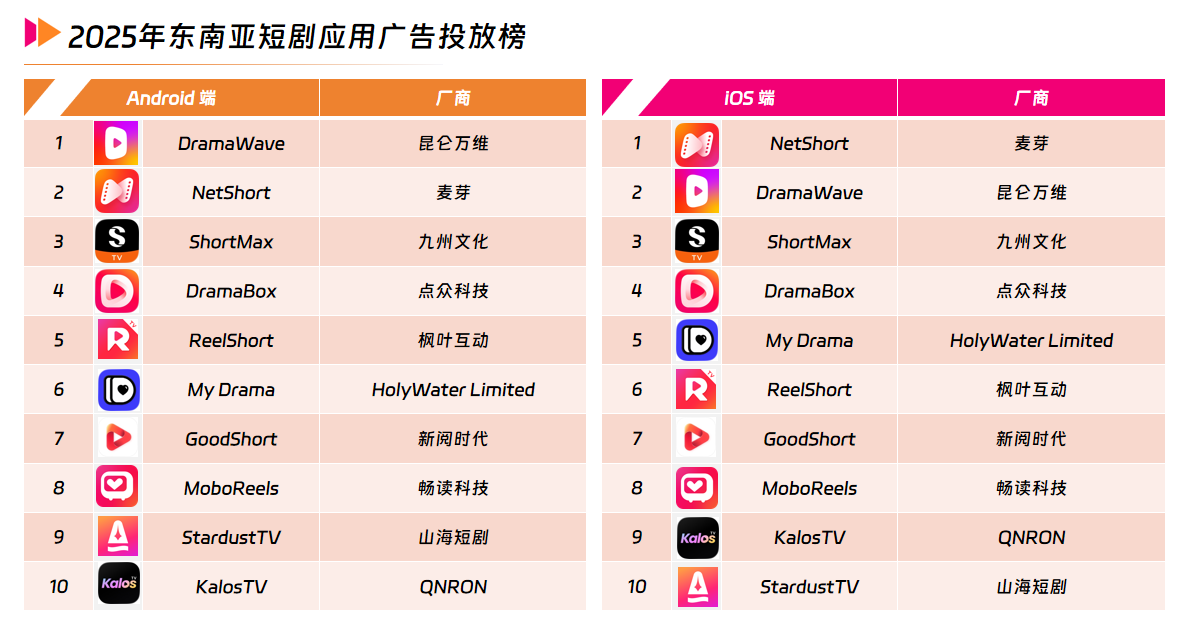
在广告投放量前10的短剧应用中,Android 端,昆仑万维旗下的《DramaWave》强势登顶,麦芽的《NetShort》、九州文化的《ShortMax》及点众科技的《DramaBox》等头部厂商占据了前列的核心生态位。
而在 iOS 端,《NetShort》与《DramaWave》同样领跑,新阅时代(《GoodShort》)、畅读科技(《MoboReels》)等也凭借精准的买量策略入围前10。整体格局表明,东南亚市场的头部买量份额高度集中于中国具备成熟出海经验的头部大厂手中,马太效应加速,新入局者面临极高的竞争壁垒。
数据来源:广大大
三、结语
东南亚短剧市场当前呈现“高增量、低 ARPU ”的阶段特征。0.85美元的 CPI 与220%的下载增速验证了其作为规模化蓄水池的高性价比,但9%的 IAP 收入占比说明商业化成熟度明显滞后于用户规模扩张。
对出海厂商而言,东南亚短剧市场的崛起,不只是用户规模的快速扩张,更意味着一个新的移动商业化市场正在加速形成。因此,东南亚仍是高优布局市场,但需切换至长线精细化逻辑,唯有平衡买量成本与 LTV,以精细化运营驱动变现闭环,才能将规模优势转化为实际利润。
相关文章
发表评论
暂时没有评论,来抢沙发吧~